Telephelyi vagyon és felelősségbiztosítás
Védelem a telephelytől a raktárkészleten át a működési felelősségig !
Egy logisztikai vagy raktározási vállalkozás értéke nem csupán az épületekben mérhető. Raktárkészletek, gépek, targoncák, technológiai berendezések, informatikai rendszerek és más vagyontárgyak szolgálják nap mint nap a működést. Egy tűz, viharkár, csőtörés, betörés vagy más váratlan esemény ezért nemcsak közvetlen anyagi kárt okozhat, hanem a vállalkozás működését is veszélyeztetheti.
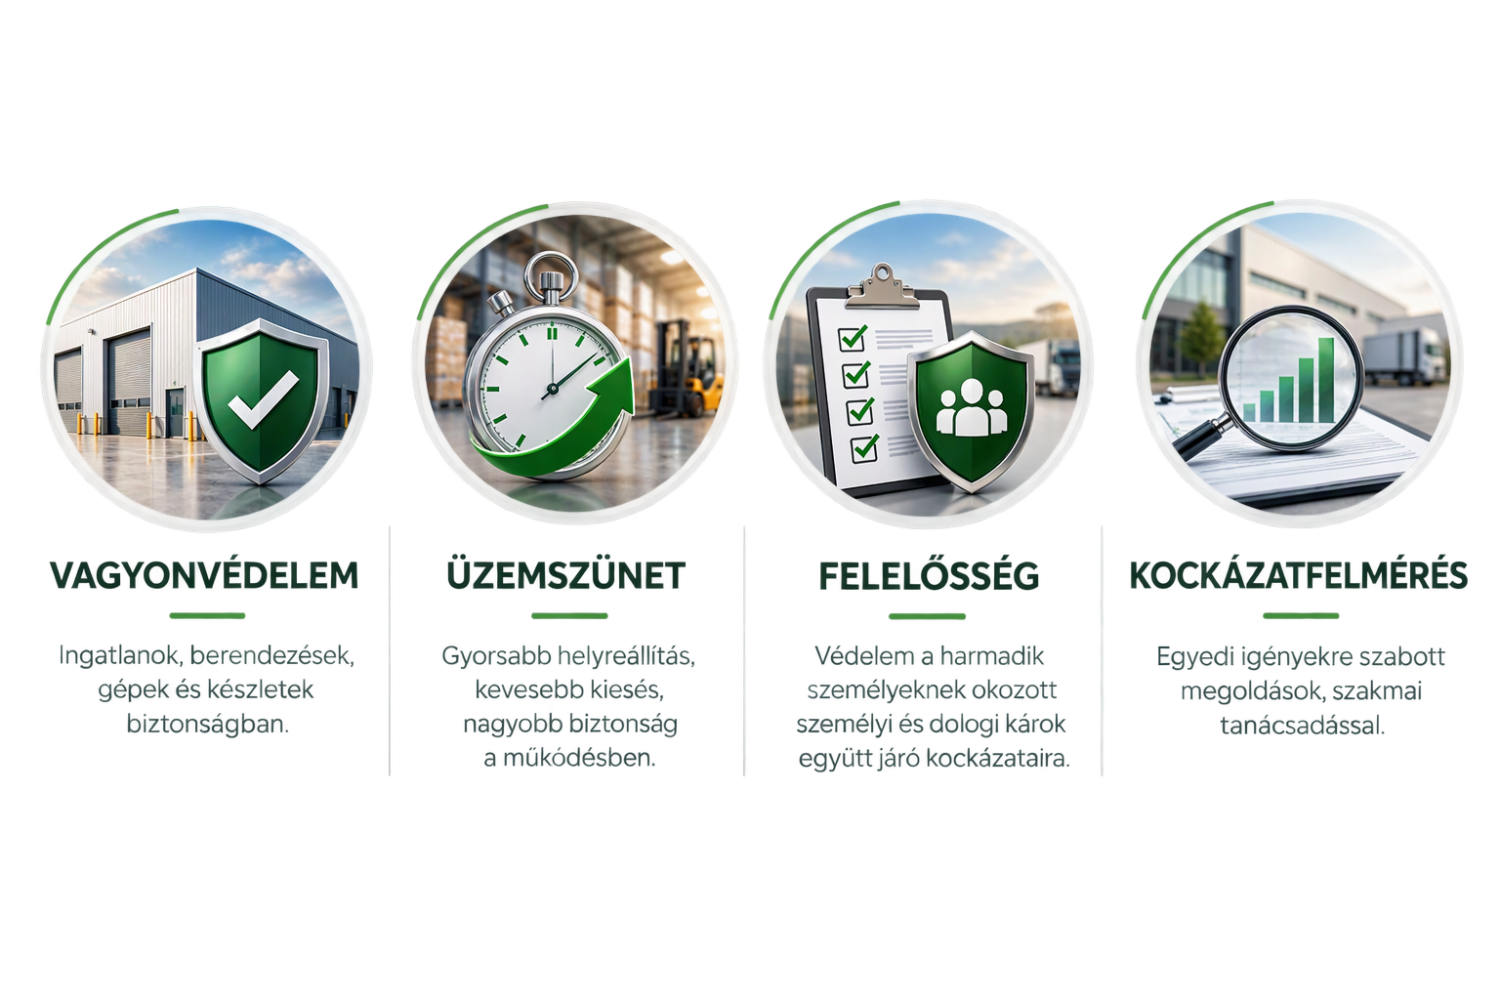
A megfelelő biztosítási program célja ezért nem pusztán a károsodott vagyon pótlása. A vállalkozás működőképességének és felelősségi kockázatainak komplex védelméről van szó.
1. Mit érdemes biztosítani ?
Egy logisztikai vagy raktározási vállalkozás biztosítási programjában több vagyoni kör együttes kezelése lehet indokolt.
Ingatlanok és építmények
- raktárak és logisztikai csarnokok
- irodák
- műhelyek
- szerviz- és karbantartó létesítmények
- telephelyi infrastruktúra
- kapuk, kerítések, rakodóterületek
- egyéb építmények
Gépek és berendezések
- targoncák
- emelő- és rakodóberendezések
- raktártechnikai rendszerek
- polcrendszerek
- gépek és műszaki berendezések
- informatikai és elektronikai eszközök
- biztonságtechnikai rendszerek
Készletek és áruk
A készletérték egy logisztikai környezetben jelentősen változhat. Szezonális árumozgás, nagyobb készletfeltöltés vagy egy-egy ügyfél koncentrált árukészlete miatt időszakosan sokkal nagyobb érték lehet a telephelyen, mint az éves átlag.
Ezért a biztosítási összeg meghatározásánál különösen fontos a maximális kockázati kitettség vizsgálata, nem elegendő kizárólag egy átlagos készletértékből kiindulni.
2. Milyen károkra nyújthat fedezetet?
A választott konstrukciótól és biztosítási feltételektől függően többek között:
Tűz és elemi károk
Tűz, robbanás, villámcsapás, vihar, felhőszakadás, jégverés, hónyomás és más természeti eredetű események.
Vezetékes vízkárok
Csőtörés vagy más vezetékrendszeri meghibásodás következtében az épületben, berendezésekben vagy készletekben keletkező károk.
Betöréses lopás és rongálás
A telephelyre történő jogtalan behatolással, betöréses lopással vagy azzal összefüggő rongálással kapcsolatos károk.
Gép- és elektronikai károk
Megfelelő kiegészítő fedezet alkalmazásával egyes gépek, berendezések és elektronikai eszközök sajátos műszaki kockázatai is biztosíthatók.
3. Felelősségbiztosítás: amikor nem a saját vagyon károsodik
A telephelyi működés során harmadik személynek okozott személyi sérülés vagy dologi kár is jelentős pénzügyi következménnyel járhat.
Logisztikai környezetben ilyen helyzet lehet például:
- telephelyen bekövetkező baleset,
- rakodási tevékenységgel összefüggő károkozás,
- épületből vagy berendezésből eredő károkozás,
- egy jármű vagy más idegen vagyontárgy telephelyi sérülése,
- alkalmazott által munkavégzés során harmadik személynek okozott kár.
A vagyon- és felelősségbiztosítást ezért célszerű egymással összefüggő kockázati rendszerként vizsgálni.
Fontos: a vállalkozói általános felelősségbiztosítás nem helyettesíti automatikusan a fuvarozói, szállítmányozói vagy raktározói szakmai felelősségbiztosítást. A tényleges tevékenység alapján kell meghatározni, milyen felelősségi fedezetek szükségesek.
4. Üzemszünet: a kár nem ér véget a helyreállítási költségnél
Egy nagyobb vagyoni kár után a vállalkozás problémája sok esetben nem maga a megsérült épület vagy berendezés.
A termelés, raktározás vagy logisztikai szolgáltatás részben vagy teljesen leállhat.
A megfelelő feltételekkel megkötött üzemszünet-biztosítás a biztosított vagyoni káresemény következtében fellépő pénzügyi veszteségek kezelésében játszhat szerepet.
Logisztikai vállalkozásnál ezért érdemes megvizsgálni:
mennyi ideig működhet a vállalkozás az adott telephely nélkül?
5. Az egyik legnagyobb veszély: az alulbiztosítás
Miért fontos rendszeresen felülvizsgálni a biztosítási összegeket?
Az építési és újjáépítési költségek, gépárak, készletértékek és beruházások idővel jelentősen megváltozhatnak.
Ha a biztosítási összeg nem követi a tényleges értéket, alulbiztosítás alakulhat ki, ami káreseménynél a biztosítói szolgáltatás mértékét is befolyásolhatja.
Ezért egy korszerű biztosítási programnál nem csak az a kérdés:
Mennyibe kerül a biztosítás?
hanem az is:
Mekkora értéket kellene ma ténylegesen helyreállítani vagy újra beszerezni egy nagyobb káresemény után?
6. All Risks vagy nevesített kockázatok?
Nevesített kockázatok
A biztosítási feltétel meghatározza, hogy mely eseményekre terjed ki a fedezet.
All Risks
Az all risks konstrukció logikája szélesebb: alapvetően a feltételek szerint biztosított vagyont érő véletlen, váratlan károkra épül, a nem vállalt eseményeket pedig elsősorban a kizárások és korlátozások határozzák meg.
Komplex raktározási és logisztikai tevékenységnél ezért nem csak a biztosítási díjat érdemes összehasonlítani, hanem többek között:
- biztosított vagyontárgyakat,
- biztosítási összegeket,
- limiteket és szublimiteket,
- kizárásokat,
- önrészesedéseket,
- kártérítési szabályokat,
- üzemszüneti időszakot,
- felelősségi limiteket.
7. Raktár és logisztika: speciális kockázatok, egyedi biztosítási program
Egy több telephelyen működő logisztikai szolgáltató kockázati profilja jelentősen eltérhet egy általános kereskedelmi vállalkozásétól.
A biztosítás kialakításakor ezért vizsgálni kell például:
Telephelyek
Hol koncentrálódnak a legnagyobb értékek?
Készletek
Saját vagy idegen tulajdonú áruk találhatók a raktárban?
Értékkoncentráció
Mekkora lehet egyetlen tűzszakaszban vagy épületben a maximálisan felhalmozódó érték?
Tűzvédelem
Milyen automatikus tűzjelző, sprinkler-, oltó- és egyéb védelmi rendszer működik?
Biztonságtechnika
Milyen behatolásjelző, CCTV-, beléptető- és őrzési rendszer áll rendelkezésre?
Üzletmenet
Egy nagyobb káresemény után milyen gyorsan állítható helyre a működés?
Felelősség
Hol válik el egymástól a telephelyi általános felelősség, a raktározói felelősség és a szállítmányozói/fuvarozói szakmai felelősség?
Biztosítási programot építünk, nem egyszerűen kötvényt állítunk össze
A megfelelő vagyon- és felelősségbiztosítás kialakítása a vállalkozás tényleges működésének megértésével kezdődik.
Az MKFE Biztosítási Alkusz célja, hogy a vállalkozás telephelyeit, vagyoni értékeit, készleteit, működési függőségeit és felelősségi kockázatait együtt vizsgálva alakítsa ki a megfelelő biztosítási struktúrát.
Kérjen személyre szabott biztosítási felülvizsgálatot
Telephelyek • Ingatlanok • Gépek • Készletek • Üzemszünet • Felelősségi kockázatok